Comprar um apartamento de alto padrão financiado em BH é uma decisão que envolve bem mais do que escolher o endereço certo ou o acabamento mais bonito. Quem chega a esse patamar de imóvel costuma esbarrar em uma engrenagem bancária que funciona com regras próprias: limites de crédito que não acompanham o valor do bem, exigência de entrada muito acima do que se pratica em imóveis convencionais e uma análise de renda e patrimônio bem mais minuciosa. Entender essa lógica antes de se apaixonar por uma unidade é o que separa uma negociação tranquila de um processo travado na mesa do gerente.
Este guia reúne o que realmente importa para viabilizar a compra: como funcionam os tetos de financiamento por banco, o papel do SFH e do SFI, quanto de entrada é preciso reunir na prática, quais documentos costumam derrubar uma proposta e quais caminhos existem quando o valor do imóvel ultrapassa o que o crédito tradicional cobre. Também trata de alternativas complementares, como o home equity e o consórcio, e dos erros mais comuns que levam à reprovação nesse segmento.
Ao final, você terá um mapa claro das etapas e das decisões financeiras que antecedem a assinatura — da simulação inicial à aprovação do crédito — para conduzir o processo com previsibilidade em Belo Horizonte.
O que é considerado apartamento de alto padrão em Belo Horizonte
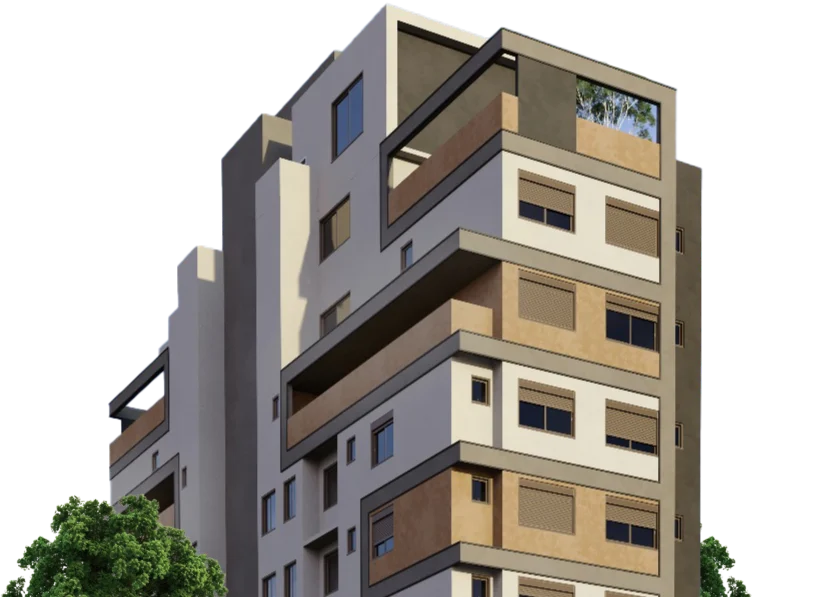
O conceito de alto padrão em Belo Horizonte vai além do preço por metro quadrado. Ele combina localização consolidada, metragem generosa, acabamento refinado e um conjunto de itens de lazer e segurança que separa esses imóveis dos empreendimentos convencionais. Na capital mineira, essa categoria se consolidou em regiões específicas, onde a escassez de terrenos valoriza ainda mais cada lançamento.
Diferente de São Paulo ou Rio de Janeiro, onde o luxo frequentemente se expressa em torres com dezenas de andares, BH concentra o alto padrão em edifícios de menor densidade, muitos com uma ou duas unidades por andar. A escolha da construtora torna-se um critério tão relevante quanto a metragem, pois o histórico de entregas e o padrão de acabamento definem a liquidez do imóvel no médio prazo.
Faixa de preço e metragem que definem o alto padrão na capital mineira
Imóveis com três ou quatro suítes, varanda gourmet e dependência de serviço costumam superar os 180 m² e ultrapassar R$ 2,5 milhões nas regiões mais valorizadas.
Há uma distinção prática importante: o chamado “médio-alto padrão” abrange unidades entre R$ 900 mil e R$ 1,5 milhão, enquanto o alto padrão consolidado se posiciona acima desse patamar. Coberturas duplex e apartamentos de um por andar no Lourdes, Funcionários e Belvedere podem alcançar valores superiores a R$ 4 milhões, dependendo da vista e do projeto arquitetônico.
Bairros e regiões de BH onde o alto padrão se concentra
A zona sul de Belo Horizonte concentra a maior parte do estoque de alto padrão, com destaque para:
- Lourdes e Santo Agostinho — torres consolidadas, serviços e gastronomia premium
- Funcionários e Savassi — imóveis de luxo com acesso a pé a comércio sofisticado
- Belvedere e Vila da Serra — condomínios-clube e lançamentos de alto padrão
- Mangabeiras e São Bento — casas de luxo e edifícios de baixa densidade
- Prado e Gutierrez — regiões em valorização com lançamentos de padrão elevado
A proximidade com a Savassi e o acesso rápido à região hospitalar explicam parte dessa valorização recente.
É possível financiar um apartamento de alto padrão em BH?
Sim, mas com restrições que exigem planejamento financeiro antecipado. O financiamento imobiliário tradicional no Brasil opera dentro de limites definidos pelo Sistema Financeiro de Habitação (SFH) e pelo Sistema de Financiamento Imobiliário (SFI), e imóveis de luxo frequentemente ultrapassam o teto do primeiro, migrando para o segundo — onde as taxas são mais altas e as condições menos padronizadas.
A viabilidade depende de três variáveis: o valor do imóvel, o percentual de entrada que o comprador consegue reunir e a renda comprovada para suportar a parcela. Para apartamentos acima de R$ 2 milhões, o comprador típico combina recursos próprios, financiamento e, em muitos casos, um segundo instrumento de crédito complementar.
O teto de financiamento imobiliário e por que ele limita imóveis de luxo
O SFH, que oferece as menores taxas do mercado e permite uso do FGTS, tem teto de valor de imóvel que varia por região metropolitana. Quando o imóvel ultrapassa esse teto, o financiamento migra para o SFI, regido por regras de mercado. Nessa modalidade não há limite máximo de valor do imóvel, mas o banco passa a analisar o risco caso a caso, exigindo entrada maior, taxa de juros superior e, em alguns casos, garantias adicionais além da alienação fiduciária do próprio bem.
Quais bancos financiam imóveis acima de R$ 1,5 milhão
Os principais bancos privados operam linhas do SFI para imóveis de luxo, cada um com política própria de LTV (loan-to-value, ou relação entre empréstimo e valor do imóvel). Na prática, para imóveis acima de R$ 1,5 milhão, as condições típicas observadas no mercado incluem:
- Entrada mínima entre 30% e 50% do valor de avaliação
- Taxas de juros superiores às do SFH, frequentemente atreladas ao IPCA ou ao CDI
- Prazos máximos entre 240 e 360 meses, conforme o banco e o perfil do comprador
- Exigência de comprovação de renda mais rigorosa e análise de patrimônio
Bancos públicos como a Caixa Econômica Federal historicamente concentram a operação no SFH, mas possuem linhas específicas para imóveis de maior valor. Instituições privadas como Itaú, Bradesco, Santander e bancos de investimento disputam o segmento de alta renda com condições personalizadas, muitas vezes negociadas diretamente com o gerente de relacionamento.
Quanto é preciso ter de entrada para financiar um imóvel de alto padrão
A entrada é o principal gargalo para quem busca financiar um apartamento de alto padrão em BH. Enquanto imóveis do SFH aceitam financiamento de até 80% do valor, no segmento de luxo o comprador deve se preparar para desembolsar entre 30% e 50% do valor total antes de assinar o contrato de financiamento.
Para um apartamento de R$ 2 milhões, isso significa reunir entre R$ 600 mil e R$ 1 milhão de recursos próprios. Esse valor precisa estar disponível em conta, com origem comprovada, antes mesmo da análise de crédito avançar.
Cálculo da entrada mínima e do valor financiável na prática
Imagine um apartamento de 160 m² no Belvedere, avaliado em R$ 2,4 milhões. Se o banco aprovar LTV de 60%, o financiamento cobrirá R$ 1,44 milhão e o comprador precisará de R$ 960 mil de entrada, além de custos cartorários e tributos que podem somar de 4% a 6% do valor do imóvel.
A parcela resultante depende da taxa contratada e do prazo. Em um cenário hipotético com taxa efetiva de 11% ao ano e prazo de 360 meses, o financiamento de R$ 1,44 milhão geraria parcelas iniciais na faixa de R$ 14 mil a R$ 15 mil pelo sistema Price, ou valores decrescentes no SAC. Isso exige renda familiar comprovada entre R$ 45 mil e R$ 50 mil mensais, considerando o comprometimento máximo de 30% da renda.
Uso do FGTS e de consórcio para complementar a entrada
O FGTS pode ser usado para compra de imóvel residencial, mas as regras impõem limites de valor do imóvel para a modalidade SFH.
O consórcio, por outro lado, funciona como ferramenta complementar: o comprador pode usar uma carta contemplada para abater parte do valor do imóvel, reduzindo o montante a financiar. A estratégia exige paciência — a contemplação pode ocorrer por lance ou sorteio — e disciplina, pois as parcelas do consórcio somam-se às do financiamento até a quitação total.
Documentação e requisitos para aprovar o financiamento
A aprovação de crédito para imóveis de alto padrão segue um rito mais rigoroso que o de imóveis convencionais. Além da documentação básica, os bancos submetem o comprador a uma análise patrimonial ampla, que investiga a origem dos recursos da entrada e a consistência da renda declarada ao longo dos últimos anos.
Qualquer inconsistência entre a renda declarada à Receita Federal e a movimentação bancária pode travar a operação. Por isso, profissionais liberais e empresários — perfil comum entre compradores de luxo — precisam organizar a contabilidade antes de formalizar o pedido de financiamento.
Comprovação de renda e capacidade de pagamento exigida pelos bancos
Assalariados apresentam holerites, carteira de trabalho e extrato do FGTS. Empresários e autônomos precisam comprovar renda por meio de declaração de imposto de renda, pró-labore, distribuição de lucros e extratos bancários que demonstrem fluxo de caixa compatível com a parcela pretendida.
O comprometimento de renda aceito varia entre 25% e 35%, dependendo do banco e do valor financiado. Em financiamentos do SFI acima de R$ 1,5 milhão, é comum que a instituição exija um percentual menor de comprometimento, justamente para criar folga em caso de oscilação de renda do tomador.
Documentos do imóvel e do vendedor no alto padrão
Do lado do imóvel, o banco exige matrícula atualizada, certidão de ônus reais, IPTU quitado e, no caso de imóveis na planta, o registro de incorporação e o memorial descritivo. Em transações de alto padrão, a análise documental costuma incluir também a verificação de pendências condominiais e de eventuais ações judiciais envolvendo o vendedor.
Para unidades em lançamento, é essencial conferir o prazo de entrega previsto em contrato e as garantias oferecidas pela incorporadora.
Alternativas quando o valor do imóvel supera o teto do financiamento
Quando o apartamento desejado ultrapassa o limite que o banco aceita financiar considerando a renda do comprador, surgem estratégias complementares. Nenhuma delas elimina a necessidade de recursos próprios, mas todas ampliam o leque de imóveis acessíveis sem exigir desembolso integral à vista.
Financiamento com garantia de imóvel (home equity) para completar o valor
O home equity usa um imóvel quitado como garantia para liberar crédito com taxas menores que as de empréstimos pessoais. Um comprador que possui um apartamento quitado na Savassi, por exemplo, pode oferecê-lo como garantia e obter recursos para completar a entrada de um imóvel maior no Lourdes.
Essa modalidade não substitui o financiamento imobiliário tradicional, mas funciona como ponte: o banco libera um percentual do valor do imóvel dado em garantia e o tomador usa esse recurso para viabilizar a compra. O risco é a perda do imóvel garantidor em caso de inadimplência, o que exige planejamento cuidadoso do fluxo de caixa.
Consórcio de imóvel de alto padrão como estratégia complementar
O consórcio permite formar uma carta de crédito que pode ser usada para compra de imóveis de qualquer valor, sem limite de teto como no SFH. A desvantagem é o tempo: sem lance, a contemplação pode levar anos, e o reajuste anual da carta acompanha o INCC, índice que reflete o custo da construção civil.
Compradores de alto padrão costumam usar o consórcio de duas formas: como poupança programada para futura troca de imóvel ou como lance com parte do valor que já possuem, antecipando a contemplação. A carta contemplada pode quitar parte do imóvel à vista, reduzindo o valor financiado e, consequentemente, a entrada exigida pelo banco.
Compra à vista e posterior financiamento
O comprador que possui liquidez pode negociar um preço reduzido no pagamento à vista e, depois da escritura, solicitar um financiamento com garantia do próprio imóvel adquirido.
Essa operação, conhecida como refinanciamento pós-compra, devolve ao comprador parte do capital imobilizado. Ela funciona bem para quem tem recursos aplicados e prefere não desmontar toda a carteira de investimentos: compra à vista, obtém o desconto e recupera parte do valor via crédito imobiliário com o imóvel como garantia.
Passo a passo para financiar um apartamento de alto padrão em BH
O processo de financiamento de imóvel de luxo em Belo Horizonte segue uma sequência que começa muito antes da assinatura do contrato. A ordem correta das etapas evita reprovações e retrabalho documental.
- Defina o orçamento real, incluindo entrada, custos cartorários e tributos
- Organize a documentação de renda e patrimônio com 12 a 24 meses de antecedência
- Simule o financiamento em pelo menos três bancos, comparando CET e LTV
- Escolha o imóvel e verifique a matrícula e as certidões negativas
- Assine o contrato de compra e venda com condição suspensiva de aprovação de crédito
- Apresente a proposta ao banco e aguarde a análise de crédito e jurídica
- Assine o contrato de financiamento e registre a alienação fiduciária em cartório
Durante a análise, o banco pode solicitar documentos complementares sobre a origem dos recursos da entrada. Manter extratos e declarações organizados acelera essa fase.
Uma etapa frequentemente negligenciada é a visita técnica ao imóvel ou à obra antes do fechamento. No alto padrão, detalhes de acabamento e de execução influenciam diretamente a avaliação bancária e o valor de revenda futuro.
Erros comuns ao financiar imóveis de alto padrão em Belo Horizonte
Os erros que reprovam ou encarecem financiamentos de luxo raramente estão no imóvel — quase sempre estão na preparação financeira do comprador. Identificá-los com antecedência é a forma mais barata de evitar surpresas.
- Declarar renda incompatível com a movimentação bancária dos últimos anos
- Contar com a venda de outro imóvel para formar a entrada sem contrato assinado
- Ignorar o CET e comparar apenas a taxa de juros nominal entre bancos
- Não provisionar custos de ITBI, registro e escritura, que somam de 4% a 6%
- Assinar contrato de compra sem cláusula de devolução em caso de reprovação de crédito
- Subestimar o impacto do INCC em financiamentos de imóveis na planta
O erro mais caro, porém, é escolher o imóvel antes de definir o limite de crédito. O comprador que se apaixona por uma cobertura de R$ 3 milhões e só depois descobre que sua renda suporta R$ 1,2 milhão de financiamento perde poder de negociação e, em alguns casos, o sinal pago.
Outro equívoco frequente é desprezar a análise do porte e do histórico da construtora no caso de imóveis na planta. Em lançamentos de alto padrão, o risco de atraso ou de problemas estruturais impacta diretamente a avaliação do banco e a liberação das parcelas do financiamento durante a obra.
Perguntas frequentes sobre financiamento de apartamento de alto padrão em BH
Qual o valor mínimo de entrada para financiar um apartamento de luxo em BH?
Na prática, a entrada mínima fica entre 30% e 50% do valor do imóvel para unidades acima de R$ 1,5 milhão. Para um imóvel de R$ 2 milhões, espere desembolsar de R$ 600 mil a R$ 1 milhão, mais custos cartorários e tributos.
Posso usar o FGTS para comprar apartamento de alto padrão?
O uso do FGTS é restrito a operações enquadradas no SFH, cujo teto de valor do imóvel exclui a maioria dos imóveis de luxo.
Bancos financiam 100% de imóvel de alto padrão?
Não. Mesmo no SFH, o financiamento máximo raramente ultrapassa 80% do valor de avaliação. No segmento de luxo, o LTV típico fica entre 50% e 70%, o que torna a entrada substancial um pré-requisito inegociável.
Quanto tempo demora a aprovação de crédito para imóvel de luxo?
Entre a entrega da documentação completa e a assinatura do contrato, o processo costuma levar de 30 a 60 dias.
Vale a pena comprar apartamento de alto padrão na planta em BH?
Comprar na planta permite negociar preços menores e condições de pagamento direto com a incorporadora, mas exige atenção ao cronograma de entrega e ao reajuste pelo INCC. Para quem planeja financiar, o ideal é garantir a aprovação de crédito antes de assinar o contrato de compra.