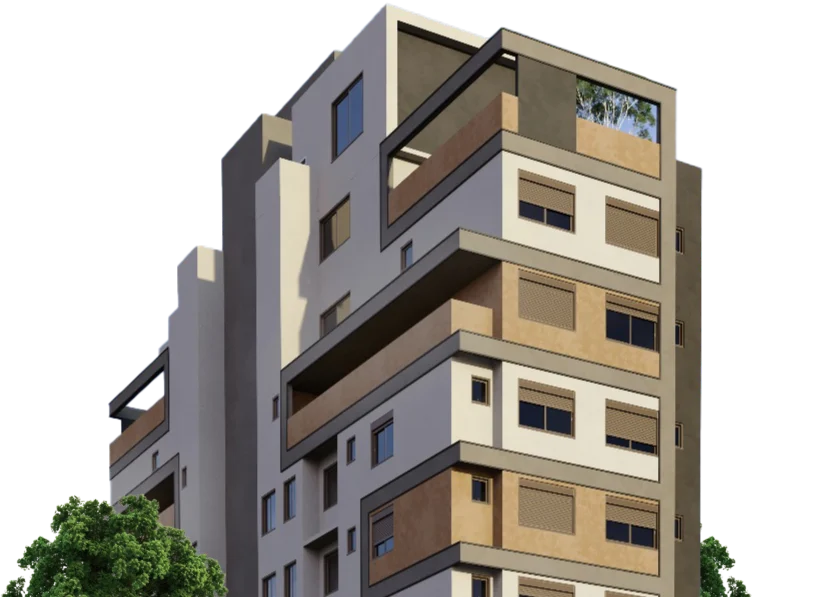
Quem decide comprar imóvel na planta ou pronto em Belo Horizonte costuma chegar a essa encruzilhada com a mesma dúvida: o desconto de lançamento compensa a espera pela obra ou vale mais pagar por um imóvel já entregue, com tudo à vista e sem surpresas? A resposta não está no preço por metro quadrado, e sim na forma como cada modalidade distribui risco, prazo e desembolso ao longo do tempo.
No alto padrão, essa escolha fica mais complexa. Personalização de planta, varanda gourmet, suíte adicional e acabamentos escolhidos a dedo só existem, em geral, na fase de lançamento — mas exigem conviver com obra, correção de parcela e incerteza de cronograma. Já o imóvel pronto oferece previsibilidade financeira e ocupação imediata, porém com estoque limitado e menos espaço para adaptar o projeto ao seu jeito de morar.
Este texto percorre os pontos que raramente entram na planilha de comparação: o custo de morar esperando a entrega das chaves, o efeito do reajuste contratual sobre o saldo, o peso do ITBI e das taxas de transação em cada cenário, as diferenças de financiamento e um checklist de due diligence da incorporadora e do contrato. A ideia é que você consiga simular seu próprio caso — seja para moradia, seja para investimento — antes de assinar qualquer coisa.
O que muda de verdade entre comprar na planta e comprar pronto
A diferença essencial não está apenas no estado físico do imóvel no momento da assinatura, mas na transferência de risco, no cronograma de desembolso e no grau de previsibilidade de cada operação. No imóvel na planta, o comprador adquire uma fração ideal de um empreendimento que ainda será construído, financiando indiretamente a obra e assumindo o risco de performance da incorporadora. No imóvel pronto, adquire-se um bem tangível, com matrícula individualizada, vistoriável antes do pagamento integral e com ocupação imediata.
No segmento de alto padrão, essa distinção ganha contornos específicos. Um apartamento com varanda gourmet, suíte adicional ou planta flexível raramente está disponível pronto com as mesmas especificações de um lançamento. Quem busca apartamento com varanda gourmet no Prado, por exemplo, costuma encontrar mais opções de personalização na planta do que no estoque de usados ou recém-entregues. A decisão, portanto, envolve uma equação entre tempo, liquidez, customização e tolerância a risco — e não apenas uma comparação de preço por metro quadrado.
Há ainda um terceiro elemento frequentemente ignorado: o custo de oportunidade do capital. Cada real desembolsado antes da entrega das chaves deixa de render em aplicações financeiras ou de amortizar outras dívidas. Em 2026, com a taxa Selic ainda em patamar elevado, esse custo de oportunidade é material: uma entrada de R$ 300 mil aplicada a 100% do CDI por 36 meses renderia mais de R$ 100 mil no período. Esse valor raramente aparece nas planilhas de comparação, mas deveria.
Preço, custo total e o que ninguém soma na conta
A comparação ingênua entre preço de lançamento e preço de imóvel pronto ignora que o custo total de aquisição é composto por desembolsos que ocorrem em momentos distintos e com naturezas diferentes. Enquanto o imóvel pronto concentra o pagamento na assinatura e no financiamento, o imóvel na planta dilui a entrada ao longo da obra, mas adiciona custos de carregamento que podem corroer boa parte do desconto inicial.
Desconto de lançamento versus custo de morar esperando
O desconto de lançamento é real, mas parcialmente ilusório quando se considera o custo de moradia durante o período de obras. Imagine um apartamento na planta com entrega prevista em 36 meses e desconto de 12% sobre o preço de um similar pronto. Se o comprador paga R$ 3.500 de aluguel mensal nesse intervalo, o custo de espera soma R$ 126 mil — valor que pode anular completamente a vantagem do lançamento, dependendo do ticket do imóvel.
No alto padrão, esse efeito é amplificado. Um imóvel de R$ 1,5 milhão com desconto de 10% gera economia aparente de R$ 150 mil. Mas se o comprador mantém um padrão de moradia equivalente durante a obra, com aluguel entre R$ 6 mil e R$ 9 mil mensais em bairros como Prado, Buritis ou Santa Efigênia, o custo de espera pode superar R$ 250 mil em três anos. A conta só fecha quando o comprador já possui moradia própria ou não tem pressa para ocupar.
ITBI, escritura, registro e taxas de obra
O ITBI incide nos dois cenários, mas em momentos diferentes. Na planta, em Belo Horizonte, o imposto é devido sobre o valor do terreno e da construção proporcional, recolhido geralmente na assinatura do contrato ou na entrega das chaves, conforme a prática do município. No imóvel pronto, o ITBI é calculado sobre o valor venal ou de transação — o que for maior — e pago antes do registro da escritura. A alíquota em BH é de 3%, mas o comprador deve confirmar a base de cálculo vigente no momento da operação.
Além do imposto, somam-se emolumentos de cartório, custo de averbação da construção, taxa de laudêmio quando aplicável e, no caso da planta, eventuais taxas de obra não cobertas pelo preço de venda. No imóvel pronto, a vistoria documental deve incluir certidões negativas de débitos condominiais, IPTU e ações judiciais. Uma estimativa prudente reserva entre 4% e 6% do valor do imóvel para custos de transação, fora o financiamento.
Reajuste de parcela durante a obra e correção pela inflação
No imóvel na planta, o saldo devedor é corrigido pelo índice previsto em contrato — tradicionalmente o INCC, que mede a variação de custos da construção civil. Em anos de inflação de insumos, o INCC pode superar o IPCA e até o CDI, encarecendo as parcelas intermediárias e o saldo final. Entre 2020 e 2022, o INCC acumulado superou 20% em alguns períodos, pressionando compradores que não haviam provisionado essa correção.
O comprador deve simular o cenário de estresse: se o INCC acumular 8% ao ano durante 36 meses, um saldo de R$ 800 mil se transforma em aproximadamente R$ 1,01 milhão. No imóvel pronto, não há esse risco de correção inflacionária sobre o saldo, pois o financiamento bancário — quando contratado — utiliza a tabela escolhida (SAC ou Price) com juros prefixados ou pós-fixados definidos no ato. A previsibilidade do desembolso é, portanto, maior no pronto.
Fluxo de pagamento e financiamento em cada cenário
O fluxo de caixa da compra é radicalmente diferente entre as duas modalidades. Na planta, o comprador desembolsa a entrada ao longo da obra, paga parcelas mensais à incorporadora e só contrata o financiamento bancário na entrega das chaves — quando o saldo remanescente é transferido para o banco. No pronto, a negociação é direta: entrada, financiamento aprovado e quitação no ato da escritura.
Como funciona o financiamento na planta e a entrega das chaves
No financiamento na planta, o comprador assina o contrato de promessa de compra e venda e paga diretamente à incorporadora: uma entrada inicial, parcelas mensais ou semestrais durante a obra e uma parcela final na entrega das chaves — a chamada “parcela de chaves”. Somente nesse momento o banco entra, financiando o saldo devedor remanescente. Isso significa que, durante a obra, não há incidência de juros bancários, mas também não há amortização do saldo: o comprador paga apenas a correção pelo INCC.
O risco dessa estrutura é a assimetria de informação: o comprador compromete renda por anos sem saber exatamente qual será o valor financiado ao final, pois o saldo é corrigido. A vantagem é o menor desembolso mensal durante a obra, o que permite a muitos compradores acessar imóveis de ticket mais alto do que conseguiriam no pronto. No alto padrão, o prazo de entrega do apartamento na planta é variável crítica: quanto maior o prazo, maior a exposição à correção e ao custo de oportunidade.
Financiamento de imóvel pronto e uso do FGTS
No imóvel pronto, o financiamento bancário é contratado de imediato, com aprovação de crédito antes da assinatura. O comprador conhece o valor exato das parcelas, o CET (Custo Efetivo Total) e o prazo. O uso do FGTS é permitido em ambas as modalidades, mas no pronto a liberação é mais simples: o saldo pode compor a entrada ou amortizar o financiamento, desde que atendidos os requisitos de tempo de trabalho e não titularidade de outro imóvel na mesma cidade.
Em 2026, as taxas de juros do crédito imobiliário com recursos da poupança (SBPE) seguem sensíveis à Selic. Um financiamento de R$ 700 mil em 360 meses pode ter CET entre 10% e 13% ao ano, dependendo do banco e do relacionamento do cliente. A simulação deve ser feita antes de qualquer assinatura, comparando pelo menos três instituições. O comprador de imóvel pronto tem a vantagem de poder travar a taxa no momento da compra, sem exposição ao INCC.
Quando vale mais pagar à vista, parcelar direto ou financiar
A decisão entre pagar à vista, parcelar com a incorporadora ou financiar depende do custo de oportunidade do capital e da liquidez do comprador. Quem possui o valor integral aplicado em renda fixa a 100% do CDI dificilmente se beneficia de pagar à vista, a menos que obtenha desconto relevante — acima de 8% a 10% — que compense a perda de rentabilidade e a descapitalização.
- À vista: indicado quando o desconto supera o rendimento líquido da aplicação e há reserva de emergência preservada.
- Parcelado direto com a incorporadora: comum na planta, sem juros bancários, mas com correção pelo INCC e risco de performance da obra.
- Financiamento bancário: preserva liquidez e permite alavancagem, mas o CET precisa ser comparado com o retorno esperado do imóvel.
- Modelo híbrido: entrada relevante na planta, parcela de chaves quitada com FGTS e financiamento do saldo menor na entrega.
Riscos reais de cada opção e como se proteger
Todo investimento imobiliário carrega risco, mas a natureza do risco difere. Na planta, o principal risco é de execução: atraso, abandono de obra, falência da incorporadora ou entrega com qualidade inferior à prometida. No pronto, o risco é de assimetria informacional — vícios ocultos, passivos condominiais, problemas de documentação — e de pagar um preço que já embute a valorização do ciclo anterior.
Atraso de obra, distrato e o que a lei garante
A Lei 4.591/1964 e o Código de Defesa do Consumidor regem a relação entre comprador e incorporadora. O contrato de promessa de compra e venda deve prever prazo de entrega, com tolerância de até 180 dias corridos, conforme entendimento consolidado. Ultrapassado esse prazo, o comprador pode notificar a incorporadora, exigir cumprimento, pleitear indenização por lucros cessantes ou promover o distrato com devolução dos valores pagos.
No distrato por culpa da incorporadora, a devolução deve ser integral e corrigida, em regra. No distrato por iniciativa do comprador, a retenção pode chegar a 25% a 50% dos valores pagos, dependendo do contrato e da jurisprudência. A Lei 13.786/2018, conhecida como Lei do Distrato, estabeleceu regras para devolução, mas muitos pontos seguem em discussão judicial. O comprador deve ler o contrato com atenção à cláusula de distrato antes de assinar.
Vícios construtivos e o papel da vistoria no imóvel pronto
No imóvel pronto, a vistoria é o instrumento central de proteção. Deve ser realizada por profissional habilitado — engenheiro ou arquiteto — e documentada com fotos, vídeos e laudo. Vícios aparentes devem ser apontados antes da assinatura da escritura; vícios ocultos têm prazo de garantia legal de 90 dias para reclamação, contados da descoberta, além da garantia de solidez e segurança de 5 anos prevista no Código Civil.
No imóvel na planta, a vistoria ocorre na entrega das chaves, mas o comprador pode — e deve — visitar a obra antes de comprar e ao longo da construção, quando permitido. O memorial descritivo é o documento que define os acabamentos prometidos; qualquer divergência entre o memorial e a entrega configura vício redibitório ou descumprimento contratual. Guardar o memorial, o folder de venda e os e-mails do corretor é essencial para eventual reclamação.
Saúde financeira da incorporadora e garantias contratuais
A solidez da incorporadora é o fator mais subestimado na compra na planta. O comprador deve pesquisar o CNPJ, consultar certidões de protesto, ações judiciais, recuperação judicial e o histórico de entregas da empresa. O tamanho da construtora importa menos do que a regularidade: incorporadoras médias com patrimônio de afetação bem estruturado podem ser mais seguras do que grandes com passivos ocultos.
O patrimônio de afetação, instituído pela Lei 10.931/2004, é a principal garantia: ele separa o patrimônio do empreendimento do patrimônio geral da incorporadora, protegendo o comprador em caso de falência. O contrato deve prever essa segregação, além de seguro de término de obra. No imóvel pronto, a garantia é a própria existência do bem, mas ainda assim se recomenda a análise da cadeia dominial — quem são os vendedores, se há inventário, penhora ou hipoteca sobre a matrícula.
Valorização e retorno: qual rende mais como investimento
O imóvel na planta tende a capturar a valorização do ciclo de construção: o comprador paga o preço de hoje por um bem que será entregue em 3 a 4 anos, quando o metro quadrado da região pode estar mais caro. Em ciclos de expansão imobiliária, essa valorização pode superar 20% a 30% no período. Em ciclos de retração, o comprador pode receber um imóvel que vale menos do que o total desembolsado, considerando correção e custos.
O imóvel pronto, por sua vez, gera fluxo de caixa imediato quando destinado à locação. Um apartamento pronto de R$ 1,2 milhão com aluguel de R$ 6.000 mensais entrega yield bruto de 6% ao ano, antes de impostos, vacância e manutenção. Descontados esses custos, o yield líquido costuma ficar entre 3,5% e 4,5% ao ano — abaixo do CDI em 2026, mas com potencial de ganho de capital de longo prazo. Para o investidor, a comparação relevante não é entre planta e pronto, mas entre o retorno total esperado do imóvel e o custo de oportunidade da renda fixa.
Um ponto frequentemente negligenciado: o imóvel na planta não gera renda durante a obra, mas exige desembolso contínuo. O investidor que compra na planta para alugar precisa considerar o período de carência de aluguel — os 36 a 48 meses de obra — como custo. Somente quando o yield projetado sobre o valor final entregue compensa essa carência é que a planta se justifica como investimento. No alto padrão, a escassez de terrenos bem localizados em bairros como Prado e Santa Efigênia pode sustentar a valorização, mas não elimina o risco de timing.
Perfil do comprador: quando cada opção faz mais sentido
Não existe resposta universal. A escolha entre planta e pronto depende do momento de vida, da liquidez disponível, da tolerância a risco e do objetivo — moradia ou investimento. O comprador que ignora o próprio perfil e decide apenas pelo preço tende a se arrepender, seja por custo de carregamento imprevisto na planta, seja por pagar caro demais em um pronto que não atende às necessidades de longo prazo.
Quem tem pressa para morar ou mudar de cidade
Compradores com prazo definido para ocupar — mudança de cidade, casamento, chegada de filho, fim de contrato de aluguel — devem priorizar o imóvel pronto. A entrega imediata elimina o risco de atraso e o custo de morar de aluguel durante a obra. Um comprador que se muda para Belo Horizonte por motivos profissionais, por exemplo, raramente pode esperar 36 meses por um apartamento na planta, mesmo que o preço seja inferior.
No segmento de alto padrão, o estoque de prontos em bairros consolidados pode ser limitado, mas a liquidez é maior do que se imagina: imóveis recém-entregues, com poucos anos de uso, oferecem acabamento contemporâneo sem a espera. A dica é ampliar a busca para bairros adjacentes e considerar apartamento novo ou usado no Buritis ou em regiões com oferta recente de lançamentos entregues.
Quem compra para investir e alugar
O investidor que busca renda imediata deve preferir o imóvel pronto, de preferência já locado ou com demanda comprovada na região. O fluxo de aluguel começa no mês seguinte à escritura, e o yield pode ser calculado com precisão. O investidor que busca ganho de capital e tem horizonte de 5 a 7 anos pode considerar a planta, apostando na valorização do ciclo e na escassez futura de terrenos na localização escolhida.
- Renda imediata: imóvel pronto, locado ou com alta demanda, yield líquido calculável.
- Ganho de capital: imóvel na planta em região com escassez de terrenos e infraestrutura em expansão.
- Diversificação: combinar um pronto para renda e uma planta para valorização de longo prazo.
- Alavancagem: financiar o pronto com entrada menor e usar o saldo para outra aquisição.
Quem quer personalizar acabamentos e planta
A personalização é o argumento mais forte a favor da planta. O comprador pode escolher acabamentos, alterar layout interno, definir pontos de elétrica e hidráulica e, em alguns casos, unificar unidades. No imóvel pronto, qualquer alteração estrutural exige reforma, com custo adicional e, frequentemente, aprovação do condomínio. O apartamento decorado serve como referência, mas o memorial descritivo é o que define o padrão de entrega.
No alto padrão, a personalização pode representar economia real: escolher o piso, a bancada e os metais na fase de obra evita o desperdício de demolir e refazer depois. Um comprador que deseja uma suíte a mais ou uma varanda gourmet integrada à sala encontra na planta a flexibilidade que raramente existe no pronto. O custo dessa flexibilidade é o tempo de espera e o risco de execução — uma troca que só o comprador pode avaliar.
Checklist de decisão antes de assinar o contrato
Antes de assinar qualquer contrato, o comprador deve percorrer uma lista objetiva de verificações. A pressa é inimiga da due diligence: incorporadoras sérias não se incomodam com perguntas, e a ausência de resposta é, em si, um sinal de alerta. O checklist abaixo organiza os pontos críticos por modalidade.
- Documentação: matrícula atualizada, certidões negativas, registro de incorporação no cartório competente.
- Contrato: prazo de entrega, cláusula de tolerância, índice de correção, regras de distrato e multas.
- Memorial descritivo: acabamentos, marcas, metragens e itens de área comum especificados.
- Incorporação: patrimônio de afetação, seguro de término de obra, histórico de entregas da empresa.
- Financeiro: simulação de financiamento, CET, uso de FGTS, custo total incluindo taxas e correção.
- Vistoria: no pronto, laudo técnico antes da escritura; na planta, acompanhamento da obra e vistoria de entrega.
- Custo de oportunidade: comparar desembolso total com rendimento da renda fixa e custo de aluguel durante a obra.
- Localização: infraestrutura, mobilidade, valorização histórica da região e projetos futuros no entorno.
Um ponto que merece atenção redobrada: a reserva de unidade no lançamento não obriga a compra, mas o sinal pago pode ter regras específicas de devolução. O comprador deve entender a diferença entre reserva, sinal e entrada — e nunca assinar contrato definitivo sem ler todas as cláusulas, inclusive as de desistência e de cobrança de taxas condominiais antes da entrega.
Perguntas frequentes sobre comprar imóvel na planta ou pronto
O que é mais barato: imóvel na planta ou pronto?
Na planta, o preço de lançamento costuma ser inferior ao de um imóvel pronto equivalente, com descontos que podem variar de 5% a 15%. Porém, o custo total — somando correção pelo INCC, aluguel durante a obra e taxas — pode igualar ou superar o do pronto, dependendo do prazo e do cenário inflacionário. A resposta exige simulação caso a caso, não comparação direta de anúncios.
Posso usar o FGTS para comprar na planta?
Sim. O FGTS pode ser usado tanto na compra de imóvel na planta quanto na de imóvel pronto, desde que o comprador atenda aos requisitos: não ser titular de outro imóvel na mesma cidade, ter no mínimo três anos de trabalho sob o regime do FGTS e o imóvel se enquadrar no valor máximo financiável. Na planta, o uso pode ocorrer na entrada, nas parcelas ou na quitação da parcela de chaves.
Quais são os riscos de comprar na planta?
Os principais riscos são atraso na entrega, abandono da obra, falência da incorporadora, entrega com qualidade inferior ao memorial descritivo e correção do saldo devedor pelo INCC acima do previsto. A mitigação passa por escolher incorporadora com patrimônio de afetação, seguro de término de obra e histórico comprovado de entregas no prazo.
Vale a pena comprar imóvel pronto para investir?
Depende do yield líquido e do horizonte do investidor. Um imóvel pronto gera aluguel imediato, com yield líquido estimado entre 3,5% e 4,5% ao ano no alto padrão, abaixo do CDI em 2026, mas com potencial de ganho de capital. Para quem prioriza renda mensal, o pronto é a opção natural; para quem aposta em valorização de longo prazo, a planta pode oferecer retorno superior, com mais risco.
O que acontece se a obra atrasar?
O contrato deve prever prazo de entrega e tolerância de até 180 dias. Ultrapassado esse limite, o comprador pode notificar a incorporadora, exigir indenização por lucros cessantes ou promover o distrato com devolução integral e corrigida dos valores pagos. A documentação das comunicações e o acompanhamento do cronograma são essenciais para eventual ação judicial.
Posso personalizar um imóvel pronto?
Personalizações em imóvel pronto são possíveis, mas limitadas e custosas: alterações estruturais exigem projeto, aprovação do condomínio e reforma. Acabamentos como piso, bancadas e metais podem ser trocados, mas o custo de demolir e refazer é sempre superior ao de escolher na fase de obra. Para quem valoriza customização, a planta oferece vantagem clara.
Como avaliar a saúde financeira de uma incorporadora?
O comprador deve consultar certidões de protesto, ações judiciais, recuperação judicial e o histórico de entregas da empresa. O corretor pode esclarecer dúvidas, mas a verificação documental é do comprador. O patrimônio de afetação e o seguro de término de obra são as garantias mais relevantes no contrato de compra na planta.