Comprar um apartamento que ainda vai sair do papel envolve uma decisão financeira de longo prazo, e a dúvida sobre financiar imóvel na planta vale a pena costuma aparecer justamente quando o comprador precisa conciliar parcelas, prazos de obra e a expectativa de mudança. Este texto compara essa modalidade com a compra de um imóvel pronto, mostrando o que pesa no orçamento, quais riscos entram na conta e para qual perfil de comprador a escolha realmente faz sentido.
O que significa financiar um imóvel na planta
Financiar um imóvel na planta significa assumir um contrato de compra de uma unidade que ainda não existe fisicamente — ou está em fase inicial de obras — e pagar por ela de forma parcelada, com a intermediação de crédito bancário em algum momento do processo. Diferente da compra à vista, o comprador dilui o valor total ao longo da construção e, depois da entrega das chaves, continua pagando o saldo devedor ao banco em prestações mensais.
Na prática, há duas etapas financeiras distintas: a primeira vai da assinatura do contrato até a entrega do imóvel, quando o comprador paga diretamente à construtora ou incorporadora; a segunda começa quando o financiamento bancário é liberado e o banco quita o saldo restante com a construtora, passando o comprador a dever para a instituição financeira. Essa estrutura híbrida é o que torna a modalidade atraente para quem não tem o valor integral, mas exige planejamento rigoroso porque as duas fases têm regras, juros e riscos diferentes.
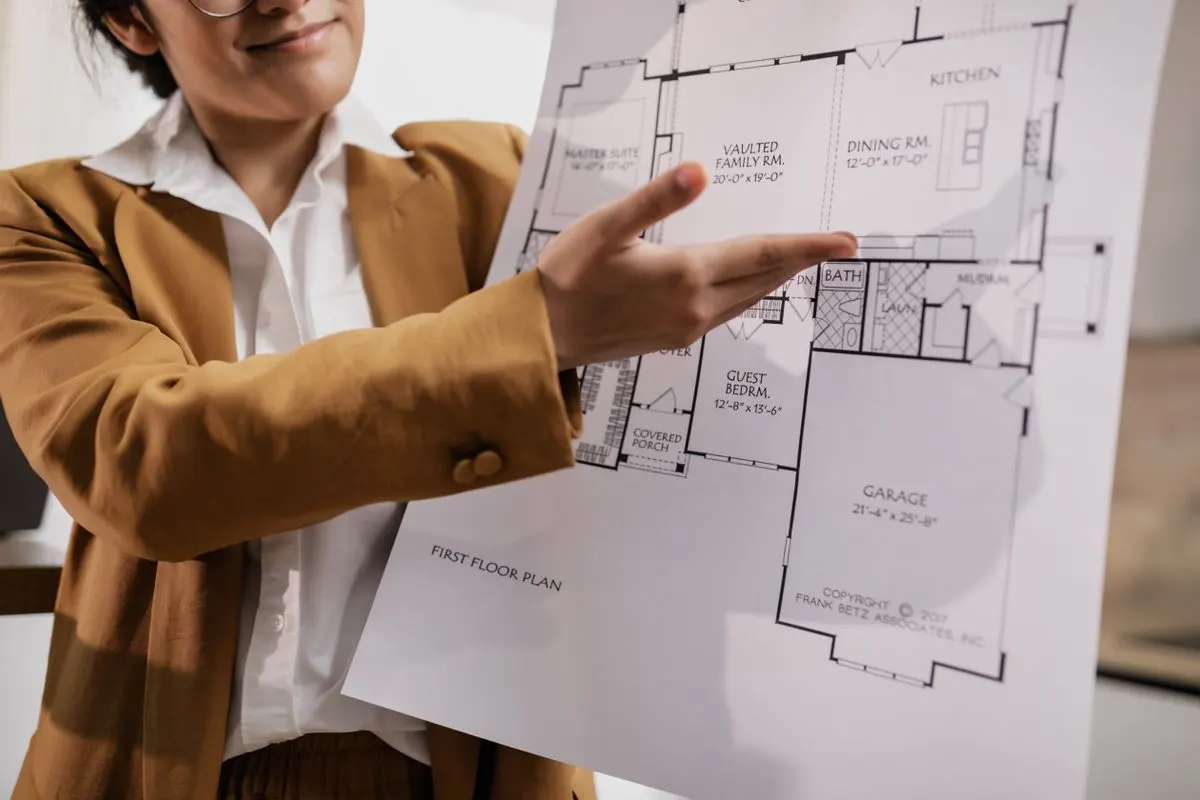
O termo “na planta” abrange desde unidades vendidas no lançamento, quando há apenas o projeto aprovado e o terreno, até apartamentos em fase avançada de obra. Quanto mais cedo o comprador entra, maior tende a ser o desconto em relação ao imóvel pronto — e maior também o prazo de exposição aos riscos da construção.
Como funciona o pagamento durante a obra
O pagamento de um imóvel na planta não segue a lógica de um financiamento tradicional desde o primeiro dia. Durante a construção, o comprador paga parcelas diretamente à incorporadora, e só depois da conclusão da obra o saldo remanescente é transferido para um banco, se houver financiamento contratado. Entender esse fluxo evita surpresas com reajustes e com a mudança de credor no meio do caminho.
Fluxo de parcelas antes da entrega das chaves
No período de obras, o comprador paga uma entrada — geralmente entre 10% e 30% do valor do imóvel, negociada caso a caso — e depois parcelas mensais ou semestrais diretamente à construtora. Essas parcelas costumam ser corrigidas pelo Índice Nacional de Custo da Construção (INCC), que reflete a variação de materiais e mão de obra, e não por índices de inflação ao consumidor como o IPCA. Por isso, o valor da parcela sobe durante a obra, mesmo que o comprador tenha fechado um preço nominal no contrato.
- Entrada: de 10% a 30% do valor, paga no ato ou em poucas parcelas
- Parcelas mensais: corrigidas pelo INCC até a entrega das chaves
- Parcelas semestrais ou anuais: comuns em empreendimentos de alto padrão
- Parcela de chaves: saldo relevante pago na entrega, muitas vezes via financiamento
Além das parcelas regulares, muitos contratos preveem parcelas intermediárias maiores, chamadas de “balões” ou “intermediárias”, que coincidem com etapas da obra ou com datas fixas. O comprador precisa saber exatamente quando esses valores vencem, porque eles podem comprometer o orçamento se não forem planejados.
Quando o financiamento bancário entra na operação
O financiamento bancário, na maioria dos casos, só é acionado na entrega das chaves, quando o banco quita o saldo devedor com a construtora e passa a receber do comprador. Algumas instituições oferecem a modalidade “produção”, em que o crédito é liberado em etapas durante a obra, mas isso é menos comum para pessoa física e mais utilizado pela própria incorporadora para custear a construção. Para o comprador, o cenário típico é assinar um contrato de financiamento com o banco meses antes da entrega e ter o crédito liberado de uma vez na conclusão.
Atrasos na obra empurram também o início do financiamento — e, com ele, a mudança do perfil de pagamento. Enquanto isso não acontece, o comprador continua pagando as parcelas da construtora, agora com juros de obra e correção pelo INCC, o que pode elevar o custo efetivo da compra.
Vantagens de financiar na planta
Financiar na planta atrai compradores que buscam preço de entrada menor, possibilidade de personalização e tempo para organizar a vida financeira antes de assumir as prestações cheias do banco. As vantagens, porém, só se concretizam quando o projeto é sólido e o contrato é lido com atenção — não são automáticas.
Flexibilidade financeira durante a construção
O principal atrativo é a diluição do pagamento: em vez de desembolsar o valor integral de um imóvel pronto, o comprador paga uma entrada menor e parcelas que cabem no orçamento durante dois, três ou até quatro anos de obra. Para quem está começando a carreira, formando reserva ou vendendo outro imóvel, esse prazo funciona como uma ponte financeira. A parcela inicial costuma ser significativamente menor do que a prestação de um financiamento habitacional tradicional, porque incide apenas sobre parte do valor.
Outro ponto é a possibilidade de usar o período de obras para acumular o valor da “parcela de chaves” ou para vender um bem e abater o saldo. O comprador pode, por exemplo, manter o imóvel atual alugado ou à venda enquanto o novo é construído, sem a pressão de duas dívidas simultâneas. Essa flexibilidade é especialmente relevante em mercados como Belo Horizonte, onde o ciclo de venda de um usado pode levar meses e a compra na planta evita a necessidade de sincronizar as duas operações em uma única data.
Potencial de valorização até a entrega
Comprar no lançamento geralmente significa pagar um preço por metro quadrado inferior ao de um imóvel pronto no mesmo bairro, porque o comprador assume o risco da construção e antecipa capital para a obra. Se o mercado imobiliário da região se valorizar durante o período de obras, o comprador pode receber as chaves com um imóvel que vale mais do que o preço pago — sem ter feito nenhum investimento adicional além das parcelas contratadas.
Essa valorização não é garantida e depende de fatores como localização, infraestrutura urbana, qualidade do projeto e ciclo do mercado. Em áreas de Belo Horizonte com estoque limitado de terrenos e demanda consistente, como Prado e região Centro-Sul, imóveis bem localizados tendem a sustentar preço mesmo em ciclos de desaceleração. Ainda assim, o comprador deve tratar a valorização como cenário possível, nunca como promessa — e avaliar o imóvel principalmente pelo uso que fará dele, não pela expectativa de ganho.
Riscos e desvantagens que pesam na decisão
O lado menos glamoroso da compra na planta envolve prazos, custos adicionais e o risco de crédito da construtora. Ignorar esses fatores é o caminho mais curto para transformar uma boa oportunidade em um problema financeiro de anos.
Atraso na entrega e custos extras no período
Atraso de obra é o risco mais concreto e frequente na compra na planta. A legislação permite uma tolerância de até 180 dias corridos além do prazo contratual, conforme o art. 43-A da Lei 4.591/1964, período em que a construtora não paga multa. Só depois disso o comprador tem direito a indenização, geralmente calculada em percentual sobre o valor pago. Na prática, um atraso de seis meses significa que o comprador continua pagando aluguel, parcelas da obra e juros de obra sem receber o imóvel.
- Aluguel ou moradia atual durante o atraso
- Parcelas da construtora corrigidas pelo INCC no período extra
- Juros de obra sobre o saldo devedor
- Possível reajuste do financiamento bancário contratado
Além do custo financeiro, o atraso gera um efeito cascata: o financiamento bancário não é liberado sem habite-se, o comprador não pode se mudar, e compromissos como matrícula escolar, mudança de cidade ou venda do imóvel anterior precisam ser adiados. Contratos bem redigidos preveem multa por atraso e atualização monetária dos valores pagos, mas a efetividade dessas cláusulas depende da saúde financeira da construtora — se ela não tem caixa para entregar a obra, provavelmente também não terá para pagar indenização rapidamente.
O que acontece se a construtora quebrar
Se a construtora ou incorporadora falir antes de concluir a obra, o comprador entra em uma situação jurídica delicada. O patrimônio de afetação, mecanismo previsto na lei de incorporação imobiliária, protege o empreendimento: o terreno e os recursos do projeto ficam separados do patrimônio da empresa e não podem ser usados para pagar outras dívidas. Nesse caso, os compradores podem se reunir em assembleia e contratar outra construtora para terminar a obra, usando os recursos já pagos.
O problema é que nem todo empreendimento adota o patrimônio de afetação, embora ele seja cada vez mais comum em lançamentos de maior porte. Sem essa proteção, o comprador vira credor quirografário — ou seja, entra na fila geral de credores da massa falida, com baixa prioridade de recebimento. A recuperação, quando ocorre, pode levar anos e raramente devolve o valor integral corrigido. Por isso, verificar se o empreendimento está registrado com patrimônio de afetação é um dos primeiros passos antes de assinar.
O que define o custo de um imóvel na planta
O custo final de um imóvel na planta não é apenas o preço da tabela. Ele é formado pela correção das parcelas durante a obra, pelos juros cobrados pela construtora no período, pelas taxas bancárias do financiamento e pelos custos cartorários e tributários da transferência. Cada um desses componentes incide em momentos diferentes e sobre bases diferentes, o que torna a comparação com um imóvel pronto menos óbvia do que parece.
O INCC é o principal fator de variação do custo durante a obra, porque corrige as parcelas e o saldo devedor até a entrega. Em períodos de alta nos custos de construção, o valor efetivamente pago pode superar em muito o preço de lançamento. Depois da entrega, entram os juros do financiamento bancário, que dependem da taxa contratada, do prazo e do sistema de amortização — SAC ou Price. Por fim, há o Imposto sobre Transmissão de Bens Imóveis (ITBI), o registro em cartório e, em alguns casos, taxa de corretagem e assessoria imobiliária.
Uma forma prática de avaliar o custo é somar todos os desembolsos previstos — entrada, parcelas corrigidas, saldo financiado, juros bancários, taxas e impostos — e comparar com o preço de um imóvel pronto equivalente na mesma região. Essa conta, feita em planilha, revela se o desconto da planta compensa o custo financeiro do período de obras. Em muitos casos, o desconto de lançamento é parcialmente consumido pela correção monetária e pelos juros, e a decisão acaba dependendo mais do prazo e da necessidade de moradia do que do preço nominal.
Financiar na planta ou comprar pronto: o que muda no seu bolso
A diferença central está no momento em que o dinheiro sai e em quem recebe os juros do período. Na planta, o comprador paga parcelas à construtora durante a obra, corrigidas pelo INCC, e só depois assume o financiamento bancário. No imóvel pronto, o financiamento começa imediatamente, com juros bancários desde a primeira parcela, mas o comprador recebe as chaves em poucos meses e pode morar ou alugar o imóvel.
Para quem precisa de moradia imediata, o imóvel pronto elimina o custo paralelo de aluguel durante a obra — que pode representar dezenas de milhares de reais em três anos. Para quem tem onde morar e pode esperar, a planta oferece preço de entrada menor e a chance de pagar parte do valor sem juros bancários, apenas com correção pelo INCC. O ponto de equilíbrio depende do prazo da obra, da taxa de financiamento disponível e da variação do INCC no período, três variáveis que mudam de ano para ano.
- Na planta: parcelas menores durante a obra, sem juros bancários, mas com INCC
- Na planta: risco de atraso e necessidade de manter moradia atual
- Pronto: financiamento bancário desde o início, com juros e prestação cheia
- Pronto: chaves em curto prazo e possibilidade de renda com aluguel
Há ainda um componente de preço: imóveis prontos tendem a custar mais por metro quadrado do que unidades equivalentes na planta, refletindo a menor incerteza e a disponibilidade imediata. A decisão, portanto, não é apenas financeira — é também de timing de vida. Quem está em transição de carreira, mudança de cidade ou formação de família pode preferir a previsibilidade do pronto; quem tem estabilidade e horizonte de três a quatro anos consegue capturar o desconto da planta sem custo de oportunidade relevante.
Como avaliar a construtora e o contrato antes de assinar
A qualidade da construtora e a redação do contrato são os dois fatores que mais influenciam a experiência do comprador na planta. Uma construtora com histórico de atrasos ou problemas judiciais anula qualquer vantagem de preço; um contrato mal redigido transforma custos previsíveis em surpresas. A avaliação precisa ser feita antes da assinatura, com base em documentos públicos e leitura atenta das cláusulas.
Documentação e registro de incorporação
O primeiro documento a exigir é o registro de incorporação no cartório de imóveis competente, que comprova que a construtora tem autorização legal para vender as unidades e que o terreno está regularizado. Esse registro deve conter o memorial descritivo do empreendimento, o projeto aprovado pela prefeitura, o prazo de entrega e a identificação do regime de construção — com ou sem patrimônio de afetação. Sem o registro, a venda é irregular e o comprador fica exposto a riscos jurídicos graves.
Também é recomendável consultar processos judiciais envolvendo a construtora, especialmente ações de atraso de obra, rescisão contratual e execução. Certidões de distribuição cível e trabalhista, disponíveis nos tribunais, revelam o passivo da empresa e o padrão de litigiosidade. Uma construtora com muitas ações de compradores insatisfeitos é um sinal de alerta, mesmo que os empreendimentos sejam visualmente atraentes. Em mercados como o de Belo Horizonte, onde há construtoras de portes muito diferentes, escolher entre construtora pequena ou grande passa por essa análise de solidez e histórico, não apenas pelo tamanho da marca.
Cláusulas de reajuste e taxas previstas
O contrato de compra na planta deve especificar com clareza o índice de correção das parcelas — normalmente o INCC —, a periodicidade dos reajustes, a existência de juros de obra e a forma de cálculo da parcela de chaves. Cláusulas vagas como “valores serão reajustados conforme o mercado” são inaceitáveis e devem ser corrigidas antes da assinatura. O comprador precisa saber, em qualquer momento da obra, exatamente quanto deve e quanto ainda pagará.
- Índice de correção das parcelas e do saldo devedor
- Taxa de juros de obra, se houver, e base de incidência
- Multa por atraso na entrega e critério de atualização dos valores pagos
- Taxa de corretagem, assessoria e outras cobranças acessórias
- Condições de rescisão e percentual de retenção em caso de desistência
Atenção especial às cláusulas de rescisão: em caso de desistência do comprador, a lei permite que a construtora retenha parte dos valores pagos, e o percentual varia conforme o contrato. Percentuais abusivos — acima de 25% a 30% do total pago — podem ser questionados judicialmente, mas o processo é demorado e o desgaste é alto. O mesmo vale para a taxa de corretagem, que em alguns contratos é embutida no preço sem que o comprador perceba. Tudo o que não estiver claro no contrato deve ser esclarecido por escrito antes da assinatura.
Para quem financiar na planta faz sentido
Financiar na planta não é uma decisão universalmente boa ou ruim — ela depende do perfil financeiro, do horizonte de moradia e da tolerância a risco do comprador. Quem tem renda estável, reserva de emergência e não depende do imóvel para morar no curto prazo tende a extrair mais valor da modalidade. Quem precisa de previsibilidade imediata ou está com orçamento apertado deve pensar duas vezes.
O perfil ideal é o comprador que já tem onde morar, seja imóvel próprio ou aluguel com contrato flexível, e consegue absorver o custo paralelo durante a obra sem comprometer a renda. Também é vantajoso para quem quer personalizar acabamentos, escolher unidade em um lançamento específico ou planejar a mudança para um bairro em valorização, como apartamento na planta no Prado, em BH, com antecedência. A possibilidade de escolher a unidade desejada — andar, vista, posição solar — é um benefício real que não existe na compra de pronto.
Por outro lado, quem está com a renda comprometida, não tem reserva para imprevistos ou depende da venda de outro imóvel para honrar as parcelas pode se ver em situação frágil se a obra atrasar ou se o INCC disparar. O mesmo vale para quem pretende usar o imóvel como investimento de curto prazo: a liquidez de um imóvel na planta é baixa, e vender a unidade antes da entrega, por cessão de direitos, costuma render menos do que o esperado. Nesses casos, o imóvel pronto ou usado é a alternativa mais segura.
Perguntas frequentes sobre financiar imóvel na planta
Posso usar o FGTS para comprar imóvel na planta?
Sim, o FGTS pode ser usado na compra de imóvel na planta, desde que o comprador atenda aos requisitos do programa — como não possuir outro imóvel no mesmo município e ter o mínimo de contribuições exigido. O recurso pode ser usado na entrada, nas parcelas ou na quitação do saldo no momento do financiamento, conforme as regras vigentes da Caixa Econômica Federal.
O que é juros de obra e quando ele é cobrado?
Juros de obra é a remuneração cobrada pela construtora sobre o saldo devedor do comprador durante o período de construção. Ele incide sobre a parcela do preço que ainda não foi paga e é cobrado mensalmente, embutido nas parcelas. O percentual varia de contrato para contrato e deve estar expressamente previsto na minuta — se não estiver, não pode ser cobrado.
Se eu desistir da compra, quanto recebo de volta?
Em caso de desistência por iniciativa do comprador, a construtora pode reter uma parte dos valores pagos a título de despesas administrativas e de comercialização. O percentual depende do contrato e do andamento da obra, mas a jurisprudência tem limitado retenções abusivas. O ideal é negociar essa cláusula antes de assinar e registrar por escrito o percentual máximo de retenção.
O financiamento bancário é aprovado antes ou depois da obra?
A análise de crédito pode ser feita antes. É recomendável iniciar a conversa com o banco com antecedência, para saber se o perfil de crédito é aprovado e qual taxa será aplicada, mas a operação efetiva fica condicionada à entrega da obra.
Vale a pena comprar na planta para alugar depois?
Depende do prazo e da taxa de retorno esperada. O comprador fica sem renda de aluguel durante toda a obra e ainda paga parcelas e correção pelo INCC. Depois da entrega, o retorno com locação precisa cobrir o custo do financiamento e as despesas do imóvel. Em geral, a compra na planta para locação faz mais sentido para quem tem horizonte longo e consegue esperar a valorização do bairro, não para quem busca renda imediata.