Comprar um imóvel de alto padrão em Belo Horizonte envolve uma decisão que vai muito além da escolha do endereço: exige entender como o mercado de crédito trata esse perfil de comprador. Muitos empresários e investidores descobrem, no meio do caminho, que as regras não são as mesmas do financiamento tradicional. Este texto reúne o que define as condições de um financiamento para imóvel de alto padrão, como se preparar para a análise bancária e o que diferencia essa negociação.
O que caracteriza um imóvel de alto padrão para fins de financiamento
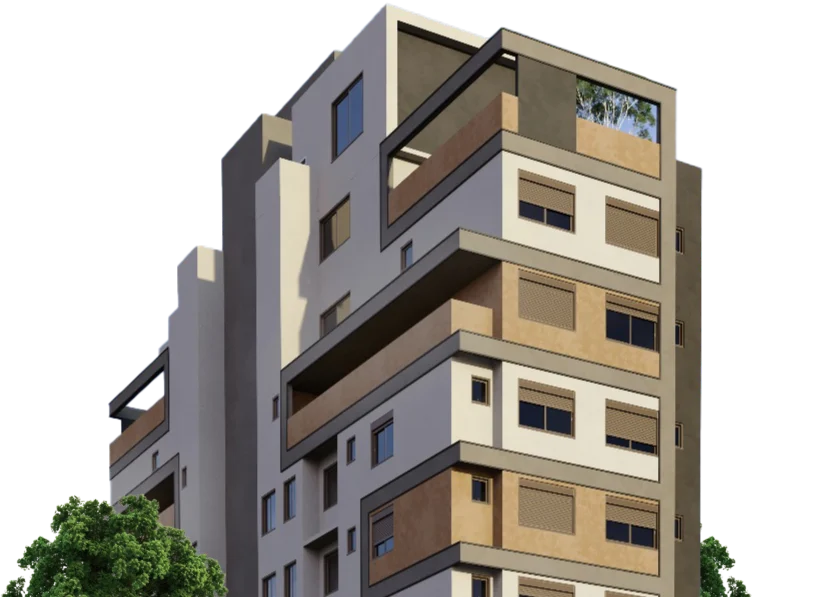
Para os bancos, o enquadramento de um imóvel como alto padrão não depende apenas do preço de venda. A classificação considera um conjunto objetivo de atributos técnicos e mercadológicos: metragem privativa acima da média regional, acabamento com materiais nobres, número elevado de suítes, vagas de garagem múltiplas, lazer completo no empreendimento e localização em bairros consolidados ou em expansão qualificada. Um apartamento de 250 m² no Belvedere, em Belo Horizonte, por exemplo, entra automaticamente em uma categoria diferente de um imóvel de 90 m² no mesmo bairro, ainda que o metro quadrado seja semelhante.
O valor de avaliação também é determinante. Quando o preço do imóvel ultrapassa o teto do Sistema Financeiro de Habitação (SFH), hoje em R$ 1,5 milhão em todo o território nacional, o crédito migra obrigatoriamente para o Sistema de Financiamento Imobiliário (SFI). Nesse sistema, as condições são livremente pactuadas entre banco e cliente — não há limite de valor do imóvel nem teto de financiamento.
Há ainda um critério de liquidez que poucos compradores conhecem: o banco avalia se o imóvel conseguiria ser revendido rapidamente em caso de inadimplência. Imóveis muito personalizados, com planta atípica ou localização isolada podem ser classificados como de menor liquidez, o que reduz o percentual financiável ou encarece a taxa. Por isso, escolher um imóvel de alto padrão com características de revenda claras facilita a aprovação do crédito.
Por que financiar um imóvel de alto padrão mesmo tendo capital disponível
O comprador de alto padrão frequentemente tem patrimônio suficiente para pagar o imóvel à vista, mas opta pelo financiamento por razões estritamente financeiras. A principal delas é o custo de oportunidade: se o capital aplicado em investimentos rende mais do que o custo efetivo do crédito, manter o dinheiro investido e financiar o imóvel gera ganho líquido. Essa conta depende do spread bancário, do prazo e do indexador, mas é viável em cenários de juros moderados e carteiras bem estruturadas.
A segunda razão é a preservação de liquidez. Imobilizar R$ 3 milhões em um único ativo reduz a capacidade de resposta a oportunidades de negócio, emergências patrimoniais ou novos investimentos. O financiamento dilui o desembolso no tempo e mantém uma reserva estratégica disponível, o que é especialmente relevante para empresários cujo fluxo de caixa varia ao longo do ano.
- Custo de oportunidade: manter capital aplicado rendendo acima do custo do crédito
- Liquidez preservada: reserva para negócios, emergências e novos investimentos
- Alavancagem patrimonial: exposição a um ativo de maior valor com menos capital próprio
- Planejamento sucessório: dívida estruturada pode reduzir o imposto sobre herança em alguns arranjos
- Benefício fiscal em pessoa jurídica: despesas com juros podem ser dedutíveis em estruturas empresariais
Há ainda um componente de proteção patrimonial. Em estruturas de holding ou empresa familiar, o financiamento imobiliário pode ser desenhado para que o imóvel fique em nome de uma pessoa jurídica, com a dívida servindo como blindagem contra credores pessoais dos sócios. Essa estratégia exige assessoria jurídica e contábil especializada, mas é comum em planejamentos de médio e longo prazo.
Como funciona o financiamento de alto padrão no SFI
O Sistema de Financiamento Imobiliário (SFI) foi criado para operações fora dos limites do SFH. Nele, o banco financia imóveis de qualquer valor, com taxas e prazos definidos caso a caso, e o funding vem de instrumentos como Letras de Crédito Imobiliário (LCI), Letras Imobiliárias Garantidas (LIG) e Certificados de Recebíveis Imobiliários (CRI). A ausência de teto de valor é a principal característica que viabiliza o financiamento de imóveis de luxo.
Limite de valor financiado e entrada exigida
No SFI, o percentual financiado costuma variar entre 50% e 80% do valor de avaliação do imóvel, dependendo do perfil do cliente e da liquidez do ativo. A entrada é calculada sobre o menor valor entre o preço de compra e o valor de avaliação do banco.
O prazo máximo no SFI chega a 30 anos em algumas instituições, mas operações de alto padrão frequentemente são contratadas em prazos menores, de 10 a 20 anos, para reduzir o custo total de juros. Quanto maior o prazo, menor a parcela mensal, porém maior o desembolso acumulado com juros ao final do contrato.
Análise de renda e patrimônio ampliada
Diferentemente do financiamento convencional, que se apoia no holerite e na carteira assinada, a análise de crédito no alto padrão aceita múltiplas formas de comprovação de renda. Empresários podem apresentar pró-labore, distribuição de lucros, contratos de prestação de serviços e extratos bancários empresariais. Investidores comprovam renda com declarações de imposto de renda, extratos de corretoras, notas de negociação e rendimentos de aplicações financeiras.
- Declaração de imposto de renda dos últimos dois ou três exercícios
- Extratos bancários e de investimentos dos últimos seis a doze meses
- Contratos de aluguel, arrendamento ou prestação de serviços ativos
- Contrato social e balanços da empresa para sócios e empresários
- Notas de negociação e posição de custódia para renda variável
A análise de patrimônio ganha peso equivalente à renda. O banco cruza bens declarados — imóveis, veículos, participações societárias, aplicações — com a capacidade de pagamento demonstrada. Um comprador com patrimônio relevante, mas renda mensal baixa, pode conseguir aprovação se oferecer garantias adicionais ou reduzir o percentual financiado.
Avaliação e aceitação do imóvel pelo banco
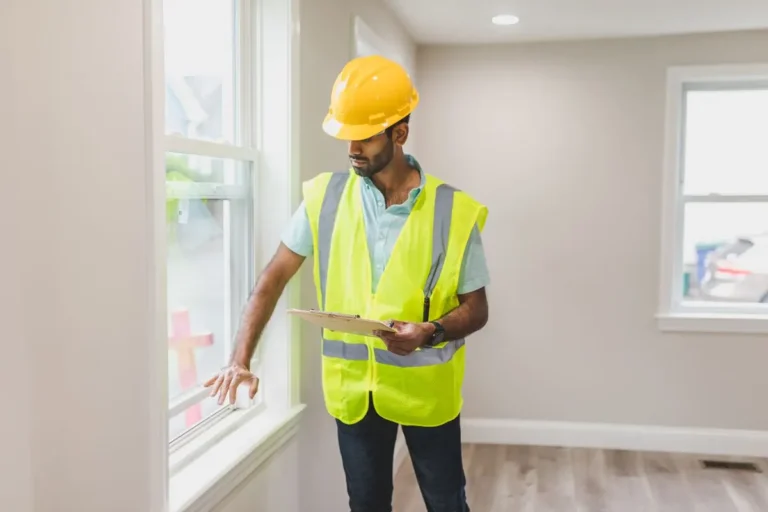
Antes de aprovar o crédito, o banco envia um engenheiro avaliador ao imóvel para verificar o estado de conservação, a conformidade com a matrícula e o valor de mercado. No alto padrão, essa avaliação é mais criteriosa: acabamentos importados, automação residencial, piscina, adega climatizada e outros itens de valor precisam estar documentados e em bom estado para que o valor de avaliação se aproxime do preço de venda.
Imóveis na planta passam por um processo diferente: o banco avalia o projeto, o histórico da incorporadora e o regime de patrimônio de afetação do empreendimento. A existência de patrimônio de afetação reduz o risco do banco e pode melhorar as condições de financiamento oferecidas ao comprador.
Principais linhas e instituições que financiam imóveis de alto padrão
O mercado brasileiro tem um leque restrito, porém especializado, de instituições que atuam com crédito imobiliário de alto valor. A disputa por esse cliente é intensa, e as condições variam bastante conforme o relacionamento prévio do comprador com o banco, o volume de recursos que ele mantém investido e a estrutura da operação.
Bancos públicos, privados e private banking
O private banking é o canal que mais influencia a taxa final. O gerente private estrutura a operação junto à mesa de crédito e tem autonomia para negociar condições fora da tabela padrão, incluindo isenção de tarifas e carência diferenciada.
Crédito com garantia de imóvel como alternativa
Uma alternativa ao financiamento imobiliário tradicional é o Home Equity, modalidade em que o cliente oferece um imóvel quitado como garantia e recebe crédito livre para comprar outro imóvel.
- Home Equity: garantia de imóvel quitado, crédito livre para aquisição
- CRI estruturado: operação via securitizadora com condições customizadas
- Crédito consignado privado: para clientes de grandes empresas com convênio bancário
- Financiamento via PJ: imóvel em nome da empresa com benefícios fiscais
O Home Equity é especialmente útil para quem quer comprar um imóvel na planta e não pode financiar diretamente com o banco durante a obra, ou para quem precisa de agilidade na liberação dos recursos.
SAC ou PRICE: qual sistema de amortização faz sentido no alto padrão
A escolha entre a Tabela SAC (Sistema de Amortização Constante) e a Tabela PRICE (Sistema Francês de Amortização) tem impacto financeiro significativo em financiamentos de alto valor. Na SAC, a parcela inicial é maior e diminui ao longo do tempo, porque a amortização do principal é constante. Na PRICE, a parcela é fixa do início ao fim, com maior peso dos juros nas primeiras prestações.
Para o comprador de alto padrão, a SAC costuma ser mais vantajosa quando há perspectiva de quitação antecipada, pois o saldo devedor cai mais rápido. A PRICE é preferível quando o objetivo é previsibilidade de fluxo de caixa, com parcela estável que facilita o planejamento financeiro de longo prazo, mesmo que o custo total de juros seja maior.
- SAC: parcela decrescente, menos juros totais, ideal para quitação antecipada
- PRICE: parcela fixa, previsibilidade, ideal para fluxo de caixa estável
- Amortização extraordinária: permitida em ambas, reduz juros futuros
- Carência de principal: possível em operações estruturadas, com pagamento só de juros por período
Em operações de alto valor, é comum negociar a possibilidade de amortizações extraordinárias sem multa, o que permite usar bônus, distribuição de lucros ou venda de ativos para reduzir o saldo devedor. Essa flexibilidade contratual é um ponto de negociação que poucos compradores exploram, mas que pode gerar economia relevante de juros ao longo do contrato.
Documentos e etapas do processo de aprovação
O processo de aprovação de um financiamento de alto padrão é mais longo e documentalmente mais denso que o de um crédito habitacional comum. Organizar a documentação antes de iniciar o processo reduz o risco de reprovação e acelera a liberação do crédito.
- Pré-análise e simulação: banco avalia perfil, renda e patrimônio declarados
- Envio de documentação completa: pessoal, empresarial e do imóvel
- Análise de crédito: cruzamento de dados, consulta a bureaus e validação de renda
- Avaliação do imóvel: vistoria de engenheiro credenciado pelo banco
- Aprovação e emissão do contrato: definição de taxa, prazo e sistema de amortização
- Assinatura e registro: contrato registrado em cartório de imóveis com alienação fiduciária
A alienação fiduciária é a garantia padrão no SFI: o imóvel fica em nome do comprador, mas com cláusula de transferência de propriedade ao banco em caso de inadimplência. Para imóveis de alto padrão, o banco pode exigir garantias adicionais, como aval de sócios, alienação de outros bens ou aplicações financeiras vinculadas ao contrato.
Para imóveis na planta, o processo inclui ainda a análise da incorporadora e do empreendimento. O banco verifica o registro da incorporação, o cronograma de obras, o regime de patrimônio de afetação e o histórico de entregas da construtora. Escolher uma incorporadora com critérios sólidos de governança e execução facilita essa etapa e pode destravar condições melhores de crédito.
O que define o custo do financiamento de alto padrão
O custo efetivo de um financiamento de alto padrão é composto por múltiplos fatores que vão além da taxa de juros nominal. Entender cada componente permite comparar propostas de bancos diferentes e negociar com mais precisão, evitando surpresas na assinatura do contrato.
Taxas, seguros e tarifas que compõem a parcela
A taxa de juros é o componente mais visível, mas não o único. Sobre ela incidem o seguro de morte e invalidez permanente (MIP) e o seguro de danos físicos ao imóvel (DFI), obrigatórios no financiamento imobiliário. As tarifas de contratação, análise de crédito e administração também entram no custo, e variam de banco para banco.
- Taxa de juros nominal: definida pelo banco conforme perfil e relacionamento
- Seguro MIP: cobre saldo devedor em caso de morte ou invalidez do comprador
- Seguro DFI: cobre danos físicos ao imóvel, como incêndio e desabamento
- Tarifa de contratação: cobrada na abertura do crédito
- Custo Efetivo Total (CET): soma de todos os encargos, obrigatório no contrato
O Custo Efetivo Total (CET) é a métrica que realmente importa na comparação entre propostas. Dois bancos podem oferecer a mesma taxa nominal, mas CETs diferentes por causa de seguros e tarifas. Exigir o CET detalhado antes de fechar o contrato é uma prática que evita custos ocultos.
ITBI, escritura, registro e avaliação
Além dos custos do financiamento em si, o comprador arca com tributos e emolumentos que incidem sobre a transmissão do imóvel. O ITBI (Imposto sobre Transmissão de Bens Imóveis) é municipal, com alíquota que varia de cidade para cidade — em Belo Horizonte, a alíquota é definida por legislação municipal específica. A escritura pública de compra e venda e o registro em cartório de imóveis também têm custos proporcionais ao valor do imóvel.
A avaliação do imóvel pelo banco, feita por engenheiro credenciado, é paga pelo comprador. Em imóveis na planta, há ainda a taxa de evolução de obra, paga à incorporadora conforme o cronograma de construção avança, e que pode ou não ser financiada junto com o valor do imóvel.
Imóvel de alto padrão na planta: cuidados específicos
Financiar um imóvel de alto padrão na planta envolve riscos e particularidades que não existem na compra de imóvel pronto. O comprador paga parcelas durante a obra e só assume o financiamento integral na entrega das chaves, o que exige planejamento de fluxo de caixa para os dois momentos distintos do contrato.
O principal cuidado é com a saúde financeira da incorporadora. O regime de patrimônio de afetação protege o comprador ao separar o patrimônio do empreendimento do patrimônio da incorporadora, reduzindo o risco de perda em caso de falência. Verificar se o empreendimento adota esse regime é um filtro básico antes de assinar o contrato.
Outro ponto é o descasamento entre o valor financiado e o valor de mercado na entrega. Imóveis na planta costumam valorizar durante a obra, o que pode gerar ganho patrimonial, mas também há risco de desvalorização em cenários de mercado adversos. O comprador precisa avaliar a reputação da incorporadora, a localização e a qualidade do projeto antes de assumir o compromisso de longo prazo.
Estratégias patrimoniais: alavancagem, liquidez e sucessão
O financiamento de alto padrão pode ser estruturado como ferramenta de planejamento patrimonial, não apenas como meio de aquisição. A alavancagem permite ao comprador adquirir um imóvel de maior valor do que conseguiria à vista, ampliando a exposição a um ativo que historicamente preserva valor e gera renda por aluguel ou valorização.
Na sucessão, o financiamento pode ser usado para equalizar a partilha entre herdeiros ou para transferir patrimônio com menor impacto tributário. Um imóvel financiado em nome de uma holding familiar, por exemplo, permite que a dívida seja paga com a renda do próprio ativo, enquanto a propriedade é gradualmente transferida aos herdeiros por meio de doações de cotas, com incidência de ITCMD menor do que na transferência direta do imóvel.
- Alavancagem: adquirir ativo maior com menos capital próprio imobilizado
- Liquidez: manter reserva para oportunidades e emergências
- Sucessão: estruturar transferência gradual com menor carga tributária
- Blindagem: separar patrimônio pessoal de riscos empresariais via holding
Essas estratégias exigem coordenação entre o banco, o advogado tributarista e o contador. O financiamento precisa ser desenhado com cláusulas específicas — como possibilidade de transferência da dívida, portabilidade e amortização extraordinária — para que o arranjo patrimonial funcione sem travas contratuais.
Erros que travam a aprovação do crédito de alto padrão
A reprovação de um financiamento de alto padrão raramente se deve a um único fator. Na maioria dos casos, é a combinação de inconsistências documentais, restrições de crédito não resolvidas e desalinhamento entre o valor do imóvel e o perfil de renda do comprador que leva ao indeferimento.
- Renda informal sem documentação: depósitos em conta sem origem comprovada
- Restrições de crédito ativas: protestos, cheques devolvidos, dívidas em atraso
- Divergência entre renda declarada e movimentação bancária
- Imóvel com pendências documentais: matrícula irregular, área não averbada
- Comprometimento de renda acima do limite aceito pelo banco
- Avaliação do imóvel abaixo do preço de compra, exigindo entrada maior
Um erro frequente entre empresários é misturar contas pessoais e empresariais, o que dificulta a comprovação de renda e patrimônio para o banco. Separar as movimentações, manter a contabilidade em dia e documentar a distribuição de lucros com antecedência são medidas que aumentam a chance de aprovação e melhoram as condições oferecidas.
Outro equívoco é iniciar o processo de financiamento sem antes negociar o preço do imóvel com a incorporadora ou o vendedor. Se o preço de compra ficar acima do valor de avaliação do banco, a diferença precisa ser paga à vista, o que pode inviabilizar a operação ou exigir uma entrada muito maior do que a planejada.
Perguntas frequentes sobre financiamento de imóvel de alto padrão
Qual o valor mínimo para um imóvel ser considerado de alto padrão no financiamento?
Não existe um valor único. O enquadramento depende do banco, da região e das características do imóvel. Em Belo Horizonte, imóveis acima de R$ 1,5 milhão já saem do SFH e entram no SFI, mas a classificação como alto padrão para fins de crédito considera também metragem, acabamento e localização. Um imóvel de R$ 2 milhões em bairro nobre com planta compacta pode ser tratado como padrão médio-alto, enquanto um de R$ 1,8 milhão com acabamento premium e lazer completo entra na carteira de alto padrão.
É possível financiar 100% de um imóvel de alto padrão?
Não é comum. No SFI, o percentual financiado raramente ultrapassa 80% do valor de avaliação, e em imóveis acima de R$ 5 milhões o teto costuma ficar entre 50% e 60%. O financiamento integral é exceção, geralmente atrelado a garantias adicionais ou a um relacionamento bancário muito robusto.
Empresário sem holerite consegue financiar imóvel de luxo?
Sim. A análise de crédito no alto padrão aceita pró-labore, distribuição de lucros, extratos bancários, contratos de prestação de serviços e declarações de imposto de renda como comprovação de renda. O que o banco exige é consistência: a renda declarada precisa estar refletida na movimentação bancária e nos documentos fiscais.
Quanto tempo leva a aprovação de um financiamento de alto padrão?
O processo completo, da pré-análise à assinatura do contrato, costuma levar entre 30 e 90 dias. Operações com renda complexa, imóvel na planta ou estrutura societária podem ultrapassar esse prazo. Antecipar a documentação e resolver pendências de crédito antes de iniciar o processo é a forma mais eficaz de reduzir o tempo de aprovação.
Vale a pena usar o FGTS no financiamento de alto padrão?
Apenas se o imóvel estiver dentro dos limites do SFH. Acima do teto de R$ 1,5 milhão, o financiamento migra para o SFI, onde o uso do FGTS não é permitido. Para imóveis no limite entre os dois sistemas, o comprador pode optar por reduzir o valor financiado para permanecer no SFH e usar o FGTS na entrada ou na amortização, mas isso depende de cada caso.
É possível fazer portabilidade de financiamento de alto padrão?
Sim. A portabilidade de crédito imobiliário é um direito do consumidor e vale também para operações de alto valor. O comprador pode transferir a dívida para outro banco que ofereça condições melhores, sem custo de nova escritura. A portabilidade é uma ferramenta de negociação relevante, pois permite renegociar a taxa mesmo sem trocar de banco, usando a proposta concorrente como argumento.