Quem está comprando um imóvel sabe que a espera pela aprovação do financiamento imobiliário pode virar um problema quando surgem pendências de última hora ou o vendedor pressiona por uma data. Para quem busca imóveis de alto padrão em Belo Horizonte, entender quanto tempo demora a aprovação do financiamento imobiliário ajuda a se planejar. Este texto mostra as etapas do processo, o que costuma atrasar e como organizar a documentação para ganhar tempo.
Quanto tempo demora a aprovação do financiamento imobiliário, em média
O prazo médio de aprovação do financiamento imobiliário no Brasil varia entre 30 e 60 dias corridos, contados da entrega completa da documentação até a assinatura do contrato. Bancos públicos como a Caixa Econômica Federal costumam operar na faixa superior dessa estimativa.
Esse intervalo é uma estimativa de mercado, não um prazo contratual: nenhuma instituição financeira garante data de aprovação. A duração real depende do fluxo interno do banco, da complexidade do imóvel e da velocidade com que comprador e vendedor respondem às exigências documentais. Em operações de imóveis de alto padrão, a avaliação de engenharia costuma adicionar alguns dias por causa de características específicas do imóvel, como acabamentos, áreas de lazer e itens de automação.
É importante separar três conceitos que se confundem no dia a dia: pré-aprovação, aprovação e liberação do crédito. A pré-aprovação é uma análise preliminar do perfil do comprador, sem imóvel definido. A aprovação é o aval formal do banco para aquela operação específica. A liberação é a transferência do dinheiro ao vendedor, que ocorre depois do registro do contrato em cartório.
As etapas do processo, do cadastro à liberação do crédito
O financiamento imobiliário é um processo em camadas: cada etapa depende da conclusão da anterior, e qualquer atraso se propaga para as fases seguintes. Entender essa sequência ajuda o comprador a antecipar gargalos e a organizar documentos antes mesmo de o banco solicitar.
Análise de crédito e cadastro do comprador
Nesta fase, o banco avalia a capacidade de pagamento do comprador: renda comprovada, histórico de crédito, restrições no CPF e comprometimento de renda. A regra geral do mercado é que a parcela do financiamento não ultrapasse 30% da renda familiar bruta, embora cada instituição tenha política própria de enquadramento.
O cadastro exige documentos como RG, CPF, comprovante de estado civil, declaração de Imposto de Renda, extratos bancários e comprovante de renda dos últimos meses. Para autônomos e profissionais liberais, a análise costuma demorar mais, pois a renda precisa ser reconstituída a partir de extratos, contratos e declarações contábeis — o que aumenta a troca de mensagens com o banco.
Avaliação de engenharia e vistoria do imóvel
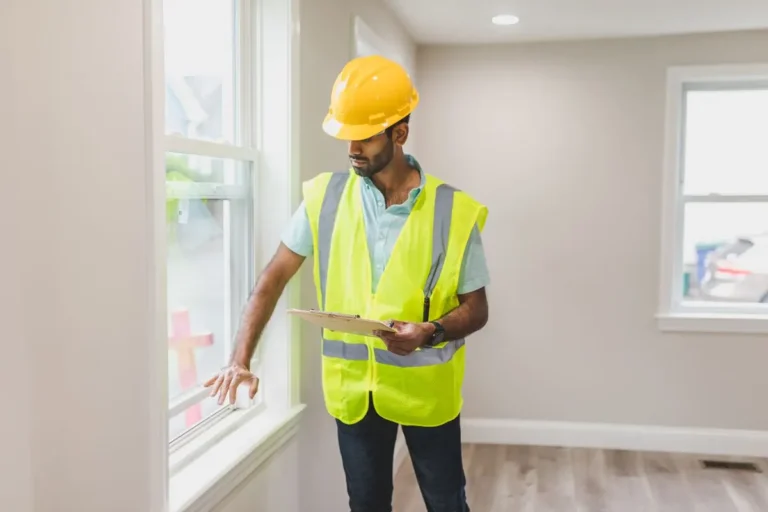
O banco contrata um engenheiro credenciado para avaliar o imóvel e confirmar que o valor de compra é compatível com o valor de mercado. Essa vistoria verifica metragem, estado de conservação, regularidade da edificação e características que influenciam a liquidez do bem em caso de leilão.
- Imóveis prontos: vistoria presencial
- Imóveis na planta: avaliação do projeto, memorial descritivo e estágio da obra
- Alto padrão: laudo detalhado de acabamentos, áreas comuns e automação
- Divergência de metragem: pode exigir nova medição e atrasar a análise
Se o laudo apontar valor abaixo do preço de compra, o banco financia apenas o valor avaliado, e o comprador precisa cobrir a diferença com recursos próprios. Essa é uma das principais causas de renegociação no meio do processo e vale atenção especial em imóveis com características únicas, como coberturas e casas em condomínio fechado de alto padrão.
Análise jurídica e documentação do vendedor
Enquanto a engenharia avalia o imóvel, a área jurídica do banco analisa a documentação do vendedor e a cadeia dominial do bem: matrícula atualizada, certidões negativas de débitos, IPTU, condomínio e ações judiciais. O objetivo é garantir que o imóvel pode ser transferido sem riscos de penhora, indisponibilidade ou litígio.
No caso de imóveis na planta, a análise jurídica inclui o registro da incorporação, o patrimônio de afetação e o cronograma de obras. Empreendimentos com patrimônio de afetação tendem a passar mais rápido nessa etapa, porque o regime separa o patrimônio do projeto do patrimônio da incorporadora, reduzindo o risco jurídico percebido pelo banco.
Assinatura do contrato e registro em cartório
Com a análise de crédito, a vistoria e a análise jurídica concluídas, o banco emite o contrato de financiamento com alienação fiduciária. Comprador e vendedor assinam o documento, e o contrato segue para registro no cartório de registro de imóveis competente.
Em Belo Horizonte, cartórios com sistema eletrônico tendem a concluir o registro mais rapidamente, mas imóveis com matrícula antiga ou cadeia dominial longa podem exigir procedimentos adicionais, como retificações e averbações prévias.
Liberação do crédito ao vendedor
Após o registro do contrato e a averbação da alienação fiduciária na matrícula, o banco libera o valor ao vendedor. Esse pagamento ocorre em conta indicada no contrato e encerra o ciclo operacional do financiamento.
- Imóvel pronto: liberação em parcela única após o registro
- Imóvel na planta: liberação parcelada conforme o cronograma de obras
- FGTS: liberado junto com o crédito, se habilitado na operação
- Recursos próprios: pagos diretamente ao vendedor, fora do fluxo do banco
No financiamento de imóvel na planta, a dinâmica é diferente: o banco libera recursos à incorporadora em etapas, acompanhando a evolução física da obra. Isso protege o comprador, que só vê o saldo devedor crescer na medida em que o imóvel é efetivamente construído.
O que mais atrasa a aprovação do financiamento
Os atrasos raramente vêm de uma única causa; em geral, são o acúmulo de pequenas pendências que se arrastam entre as áreas do banco. O erro de documentação é o fator mais frequente: comprovantes ilegíveis, declarações desatualizadas, extratos incompletos e divergência de nome ou estado civil entre documentos travam a análise logo no início.
A avaliação de engenharia abaixo do valor de compra é o segundo grande gargalo. Quando o laudo aponta valor inferior ao negociado, o banco reduz o crédito, e as partes precisam renegociar preço ou complementar a entrada — o que pode adicionar semanas ao processo. Imóveis de alto padrão com características muito específicas são mais suscetíveis a essa divergência, pois a base de comparação do avaliador é menor.
Há ainda fatores ligados ao vendedor: certidões vencidas, débitos de IPTU ou condomínio em aberto, matrícula desatualizada e pendências de inventário. Em imóveis de luxo, a existência de benfeitorias não averbadas — como piscina, edícula ou área gourmet construída sem registro — também costuma atrasar a análise jurídica, pois o banco exige a regularização antes de aprovar a operação.
Quanto tempo leva cada banco: o que muda entre instituições
Não existe prazo oficial por banco, mas a estrutura de análise muda bastante entre instituições. A Caixa Econômica Federal, responsável pela maior carteira de crédito imobiliário do país, opera com esteira que mistura canais digitais e agências, e o prazo observado no mercado costuma ficar entre 30 e 60 dias.
Os correspondentes bancários — empresas credenciadas para intermediar financiamentos — não têm prazo próprio: eles atuam dentro da esteira do banco que representam. A vantagem prática é o acompanhamento próximo do processo, com um único interlocutor que antecipa pendências e evita que o cadastro fique parado por falta de documento.
- Bancos públicos: maior volume de operações, fila de análise mais longa
- Bancos privados digitais: esteira mais rápida, critérios de renda mais rígidos
- Cooperativas de crédito: atendimento próximo, prazos variáveis por região
- Correspondentes bancários: mesmo prazo do banco, com acompanhamento dedicado
O que muda entre uma instituição e outra não é apenas o prazo, mas a política de crédito: percentual máximo financiado, taxa de juros, exigência de relacionamento e critérios para imóveis de alto padrão. Vale simular em mais de um banco antes de fechar negócio, especialmente em operações acima do teto do Sistema Financeiro de Habitação, que seguem regras de carteira hipotecária com condições diferentes.
Como acelerar a aprovação do seu financiamento
A forma mais eficaz de reduzir o prazo total é entregar a documentação completa e correta logo na primeira solicitação. Um processo com cinco ou seis pendências documentais pode facilmente dobrar o tempo de análise.
Organizar a documentação do vendedor em paralelo também acelera: certidões atualizadas, matrícula limpa e quitação de débitos do imóvel podem ser providenciadas antes mesmo de o banco solicitar. Em imóveis na planta, verificar se o incorporador já tem o registro da incorporação e o patrimônio de afetação constituído evita surpresas na análise jurídica.
- Reúna os documentos pessoais antes de iniciar o cadastro no banco
- Confira se não há restrição no CPF e no nome do cônjuge
- Peça ao vendedor as certidões do imóvel com antecedência
- Verifique se a matrícula está atualizada e sem averbações pendentes
- Responda às exigências do banco no mesmo dia em que forem feitas
- Escolha um canal de atendimento com acompanhamento próximo do processo
Contar com suporte especializado durante a análise faz diferença prática: quem conhece o fluxo interno dos bancos consegue antecipar exigências, revisar documentos antes do envio e destravar gargalos com mais agilidade. Esse acompanhamento é especialmente útil em financiamentos de imóveis de alto padrão, que costumam envolver mais documentação e análise mais criteriosa.
Pré-aprovação: por que ela encurta o prazo total
A pré-aprovação é a análise do perfil do comprador antes da escolha do imóvel. O banco avalia renda, histórico de crédito e capacidade de pagamento, e emite uma carta com o valor máximo financiável e as condições gerais da operação. Esse documento não garante o financiamento, mas elimina a etapa mais demorada do processo antes mesmo da negociação do imóvel.
Com a pré-aprovação em mãos, o comprador negocia com mais segurança, sabe exatamente o valor que pode financiar e reduz o risco de desistência por reprovação de crédito. Quando o imóvel é escolhido, o banco pula direto para a avaliação de engenharia e a análise jurídica, encurtando o prazo total do financiamento.
A pré-aprovação tem validade limitada — em geral de 60 a 90 dias, dependendo do banco — e pode ser renovada. Para quem está pesquisando imóveis de alto padrão em Belo Horizonte, vale iniciar a pré-aprovação em paralelo à visita a empreendimentos, para chegar à negociação com o crédito já encaminhado. Isso é particularmente útil em lançamentos concorridos, onde a velocidade de decisão define a melhor unidade.
Financiamento negado ou aprovado com pendências: o que fazer
A reprovação de crédito não é necessariamente o fim da operação. O primeiro passo é entender o motivo exato da recusa, que pode ser restrição no CPF, comprometimento de renda acima do limite, histórico de inadimplência ou insuficiência de renda comprovada. Cada causa tem uma solução diferente.
- Restrição no CPF: regularize a pendência e reapresente o cadastro
- Renda insuficiente: inclua um co-participante ou aumente a entrada
- Histórico de crédito ruim: quite dívidas antigas e aguarde a atualização do score
- Renda informal não comprovada: organize extratos e declarações contábeis
Quando o financiamento é aprovado com pendências condicionais — as chamadas “exigências” —, o crédito está aprovado, mas a liberação depende do cumprimento de condições específicas. Exemplos comuns: apresentar certidão atualizada antes da assinatura, regularizar benfeitoria não averbada ou comprovar quitação de débito do imóvel. O não cumprimento dessas condições pode levar ao cancelamento da aprovação.
Se a reprovação ocorrer em um banco, é possível reapresentar a operação em outra instituição com política de crédito diferente. Bancos privados, cooperativas e correspondentes têm critérios distintos, e um perfil reprovado em um lugar pode ser aprovado em outro. A chave é não repetir o mesmo erro documental na nova tentativa.
Perguntas frequentes sobre o prazo de aprovação do financiamento imobiliário
A aprovação garante que o imóvel já é meu?
Não. A aprovação do financiamento é o aval do banco para conceder o crédito, mas a propriedade só é transferida com o registro do contrato em cartório. Até a averbação da alienação fiduciária na matrícula, o imóvel permanece em nome do vendedor, e o comprador não pode se considerar proprietário.
Entre a aprovação e o registro, ainda existem etapas obrigatórias: assinatura do contrato, pagamento de custas cartorárias e análise final do cartório. Em imóveis na planta, a propriedade só se consolida na entrega das chaves e no registro da escritura definitiva, mesmo com o financiamento aprovado e em andamento.
Posso usar o FGTS durante o processo?
Sim, o FGTS pode ser usado para compor a entrada, amortizar o saldo devedor ou reduzir o valor das parcelas, desde que o comprador atenda aos requisitos do agente operador: três anos de trabalho sob o regime do FGTS, não possuir outro imóvel no mesmo município e não ter financiamento ativo no sistema.
A habilitação do FGTS é feita durante a análise do financiamento, junto com o cadastro. O valor é liberado na assinatura do contrato ou conforme a modalidade escolhida, e o prazo de processamento do FGTS corre em paralelo à análise do banco — não costuma adicionar tempo significativo ao processo quando a documentação está correta.
O banco pode cancelar um financiamento já aprovado?
Sim. A aprovação é condicionada à manutenção das condições verificadas na análise. Se o comprador perder a renda comprovada, tiver o nome incluído em cadastro de inadimplentes ou deixar de cumprir uma exigência condicional no prazo estipulado, o banco pode cancelar a operação antes da assinatura do contrato.
Após a assinatura e o registro, o cancelamento só ocorre por inadimplência do comprador ou por vício grave no contrato — e segue o rito legal de notificação e leilão do imóvel. O risco de cancelamento entre aprovação e assinatura é mais um motivo para manter a documentação em dia e responder rapidamente a qualquer solicitação do banco.
Como funciona a liberação do dinheiro após a aprovação?
A liberação do crédito não ocorre imediatamente após a aprovação. Depois do aval formal, ainda é preciso assinar o contrato, registrá-lo em cartório e aguardar a confirmação do registro pelo banco.
Em imóveis prontos, o vendedor recebe o valor em parcela única após o registro. Em imóveis na planta, a liberação segue o cronograma da obra, com repasses à incorporadora conforme a evolução física do empreendimento. O comprador deve considerar esse intervalo no planejamento da mudança ou da entrega das chaves, especialmente quando a negociação envolve prazos contratuais com o vendedor.